에너지 전환의 한가운데에서, 전략 비축의 역할도 달라지고 있다.
석유는 여전히 우리 에너지 시스템의 중심에 있지만, 전기·가스·신에너지의
불확실성까지 함께 커진 지금,
단순히 저장량을 늘리는 방식만으로는 충분하지 않다.
비축은 위기 때
꺼내 쓰는 마지막 수단이 아니라,
평소에는 흐름을 조율하고 필요할 때 충격을 완화하는 장치가 되어야 한다.
‘얼마나 쌓았는가’보다 ‘어떻게 작동하는가’를 묻는 전환이 시작됐다.
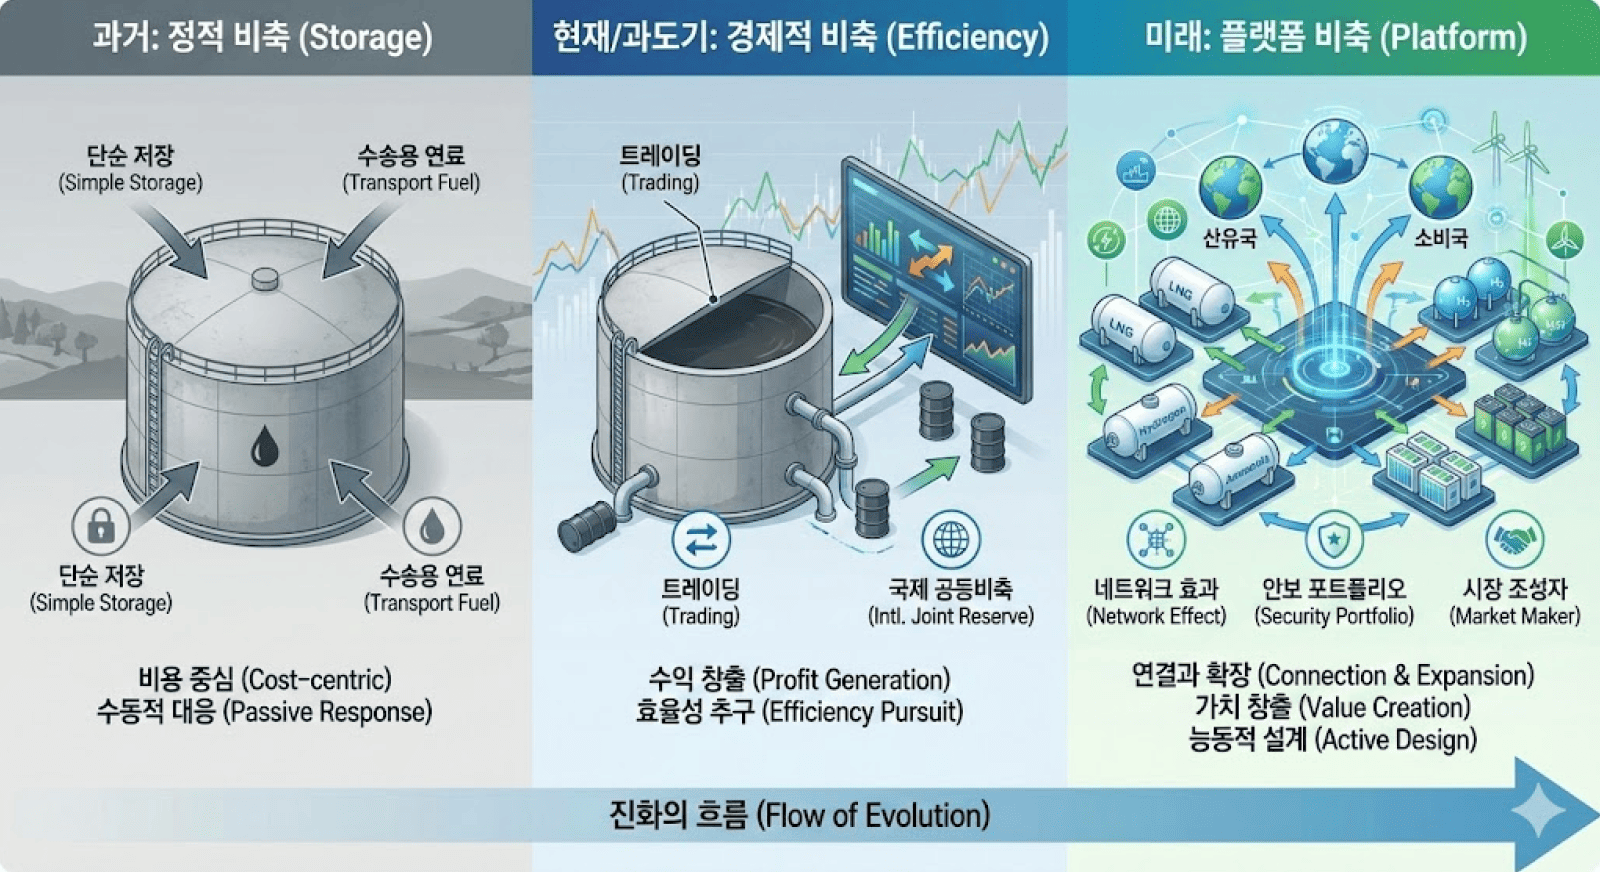
효율적인 ‘경제적 비축’을 넘어
확장 가능한 ‘플랫폼’으로
확장 가능한 ‘플랫폼’으로
과거의 비축이 위기가 닥칠 때까지 그저 묵혀 두는 비용의 영역이었다면, 경제적 비축은 석유 거래와 국제 공동비축을 통해 평시에도 수익을 창출하고, 그 수익으로 다시 안보
역량을 강화하는 투자의 개념으로 전환하는 것이 핵심이었다. 이는 제한된 국가 재원으로 최대의 안보 효과를 산출해 내기 위한, 효율성에 기반한 전략적 선택이었다.
하지만 2026년 현재, 우리가 마주한 글로벌 에너지 환경은 이러한 효율성 담론만으로는 설명하기 어려운 복잡하고 예측하기 힘든 국면에 들어섰다. 지난해 11월 국제에너지기구(IEA)가 발표한 『World Energy Outlook 2025 (WEO 2025)』는 우리에게 매우 냉정하고도 중요한 현실을 자각하게 한다. 보고서는 현 정책 시나리오(CPS)하에서 세계 석유 수요가 2050년까지도 명확한 정점 없이 완만하게 증가하거나 현재 수준을 유지할 것임을 시사했다. 전기차 보급 확산에도 불구하고, 트럭·항공·선박 등 대형 수송 수단에서의 석유 대체가 기술적으로 쉽지 않고, 인도 등 신흥국의 석유화학 수요가 계속해서 늘어나고 있기 때문이다.
하지만 2026년 현재, 우리가 마주한 글로벌 에너지 환경은 이러한 효율성 담론만으로는 설명하기 어려운 복잡하고 예측하기 힘든 국면에 들어섰다. 지난해 11월 국제에너지기구(IEA)가 발표한 『World Energy Outlook 2025 (WEO 2025)』는 우리에게 매우 냉정하고도 중요한 현실을 자각하게 한다. 보고서는 현 정책 시나리오(CPS)하에서 세계 석유 수요가 2050년까지도 명확한 정점 없이 완만하게 증가하거나 현재 수준을 유지할 것임을 시사했다. 전기차 보급 확산에도 불구하고, 트럭·항공·선박 등 대형 수송 수단에서의 석유 대체가 기술적으로 쉽지 않고, 인도 등 신흥국의 석유화학 수요가 계속해서 늘어나고 있기 때문이다.
국제에너지기구 석유수요 전망(2024 - 2050)
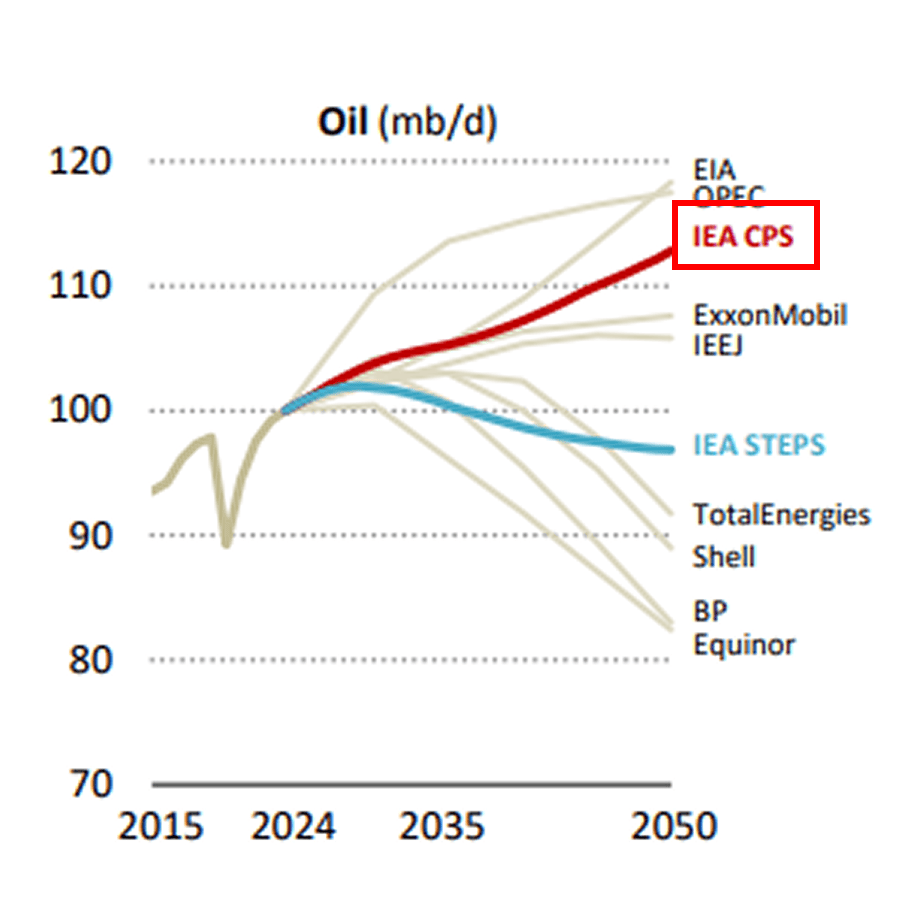
* 출처 : IEA World Energy Outlook 2025 (Nov 2025)
이 전망이 우리에게 던지는 함의는 명확하다.
에너지 전환이라는 거대한 흐름 속에서도
석유는 앞으로 상당 기간 우리 에너지 시스템을 지탱하는
대들보로서 굳건히 남을 것이라는 사실이다.
에너지 전환이라는 거대한 흐름 속에서도
석유는 앞으로 상당 기간 우리 에너지 시스템을 지탱하는
대들보로서 굳건히 남을 것이라는 사실이다.
동시에 태양광, 풍력 등 변동성 전원의 비중이 높아지면서 에너지 수급의 불확실성은 그 어느 때보다 커졌다. 과거에는 예측 가능한 수요 경로에 맞춰
관리 비용을 최소화하는 것이 지상 과제였다면, 이제는 시나리오 간 격차가 확대되는 불확실성의 영역에 대비해 시스템의 유연성을 극대화하는 것이 생존의 조건이 되었다.
이러한 시장의 구조적 변화는 우리 비축 정책에 또 한 번의 근본적인 체계 전환을 요구한다. 석유라는 핵심 축은 굳건히 지키되, 에너지 전환 과정에서 발생할 수 있는 새로운 형태의 안보 위협까지 포괄해야 하기 때문이다.
이러한 시장의 구조적 변화는 우리 비축 정책에 또 한 번의 근본적인 체계 전환을 요구한다. 석유라는 핵심 축은 굳건히 지키되, 에너지 전환 과정에서 발생할 수 있는 새로운 형태의 안보 위협까지 포괄해야 하기 때문이다.
바야흐로 “무엇을 비축할 것인가(포트폴리오)”와
“비축기지를 어떻게 활용할 것인가(플랫폼)”에 대한
과감한 재정의가 필요한 시점이다.
“비축기지를 어떻게 활용할 것인가(플랫폼)”에 대한
과감한 재정의가 필요한 시점이다.